미세혈관 협심증 I20.8 허혈성심장질환 진단비가 거절되는 이유
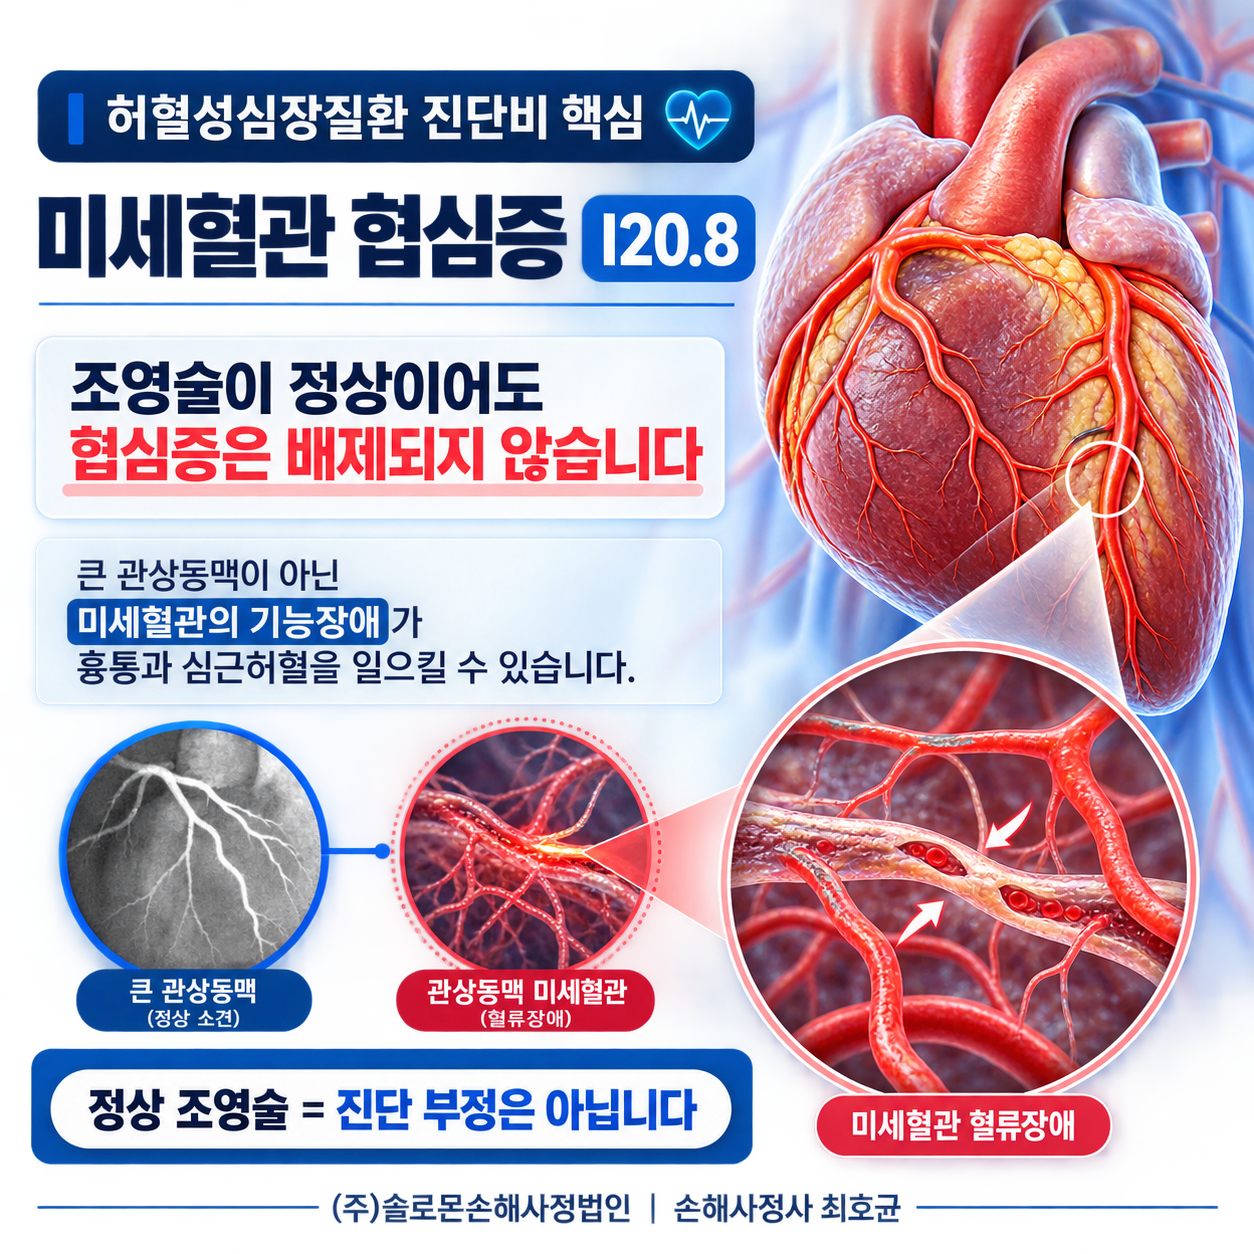
흉통으로 병원을 찾아 여러 검사를 받은 뒤
미세혈관 협심증 진단을 받았는데
보험회사는
"관상동맥에 뚜렷한 협착이 없다"며
허혈성심장질환 진단비를 지급하기 어렵다고 안내하는 경우가 있습니다.
환자 입장에서는 순환기내과 전문의가 협심증으로 진단하고, 약물치료까지 시작했는데, 보험금이 지급되지 않으니 쉽게 납득하기 어렵습니다.
반면 보험회사는 진단서의 I20.8 코드만으로는 부족하고, 약관에서 정한 진단 근거가 객관적으로 확인되어야 한다는 입장입니다.
미세혈관 협심증 진단비 분쟁은 바로 이 지점에서 시작됩니다.
# 관상동맥이 정상인데도 협심증이 생길 수 있을까?
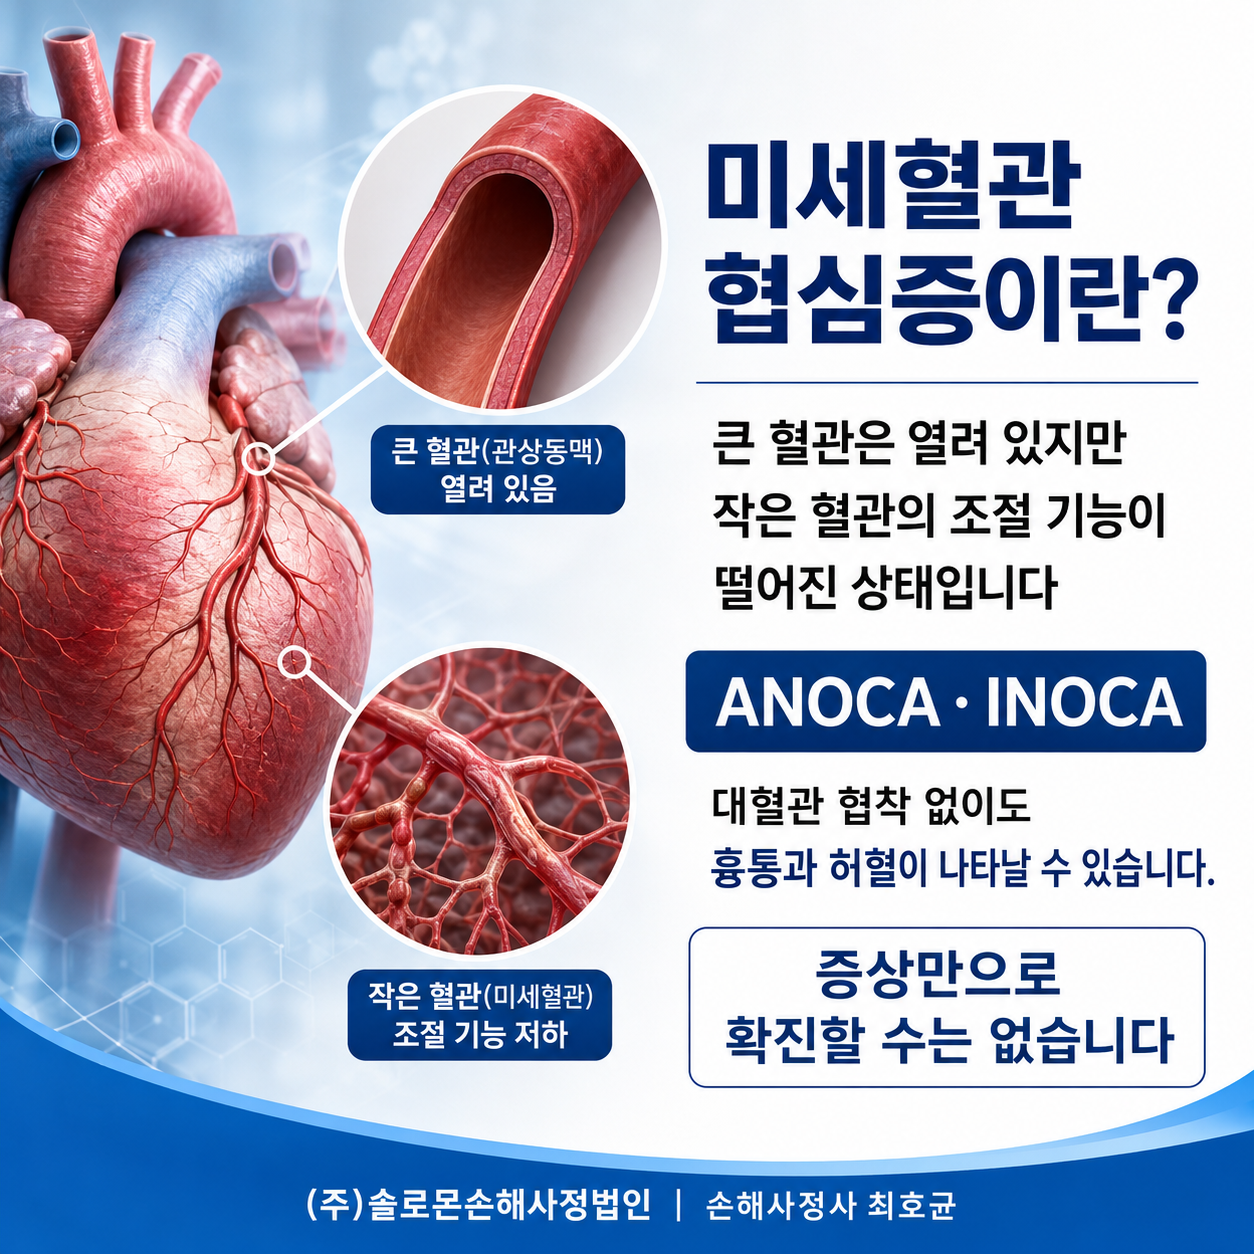
일반적으로 알려진 협심증은 심장에 혈액을 공급하는 큰 관상동맥이 동맥경화로 좁아지면서 발생합니다.
그러나, 큰 혈관에 유의한 협착이 없어도, 심장근육 안쪽의 작은 혈관이 제대로 확장되지 않거나, 비정상적으로 수축하면 심근에 필요한 혈류가 충분히 공급되지 않을 수 있습니다.
이를 관상동맥 미세혈관 기능장애라고 하며,
이로 인해 나타나는 흉통을 미세혈관 협심증이라고 합니다.
최근에는 대혈관 폐색이 없는 협십증, 허혈 상태를 ANOCA 또는 INOCA라는 개념으로 구분해 진단하고 있습니다.
따라서, 관상동맥 CT나 조영술에서 굵은 혈관이 깨끗하다는 결과가 나왔다고 해서, 협심증 가능성이 곧바로 배제되는 것은 아니고, 흉통이 있고 큰 혈관이 정상이라는 사실만으로 미세혈관 협심증이 확정되는 것도 아닙니다.

# 진단서에 I20.8이 있으면 진단비가 지급될까요?
미세혈관 협심증은 진단서에 I20.8, 즉 기타 형태의 협심증으로 기재되는 경우가 많습니다.
허헐성심장질환 진단비 특약은 I20부터 I25까지를 보장 범위로 정하고 있어,
코드만 보면 지급 대상에 포함될 가능성이 있습니다.
그러나, 보험금 심사에서는 질병분류번호뿐만 아니라, 약관에서 정한 진단확정 요건을 함께 확인합니다.
진단을 내린 의사의 자격 종류, 흉통의 양상, 심전도와 부하검사, 관상동맥 영상, 심근 허혈 또는 미세순환 기능장애를 뒷받침하는 검사 결과가 서로 부합하는지가 쟁점이 됩니다.
결국 I20.8이라는 코드가 지급을 자동으로 보장하지는 않지만, 대혈관 협착이 없다는 이유만으로 보험금 지급 대상에서 일률적으로 제외할 수도 없습니다.

# 지급판단에서 확인해야 할 객관적 근거
미세혈관 협심증은 한 가지 검사만으로 판단하기 어려운 질환입니다.
다음 자료들을 종합적으로 검토할 필요가 있습니다.
운동 또는 안정시 나타나는 전형적인 흉통과 호흡곤란
관상동맥 CT, 조영술에서 폐쇄성 관상동맥질환이 배제된 결과
운동부하심전도, 스트레스 심초음파, 심근관류검사, PET 또는 심장 MRI상 허혈 소견
관상동맥 혈류예비력(CFR) 저하 또는 미세혈관저항지수(IMR) 증가
아세틸콜린 유발검사에서 나타난 미세혈관 연축 소견
담당 전문의의 진단 과정과 감별진단이 기재된 의무기록
국제 진단기준에서는 허혈성 증상, 폐쇄성 관상동맥질환의 부재, 객관적 심근허혈, 미세혈관 기능장애의 증거를 중요한 판단 요소로 봅니다.
실제 보험금 검토에서도 이 요소들이 어느 정도 확보되었는지가 중요합니다.
협심증 치료제 복용 후, 증상이 좋아졌다는 기록은 진단은 보조할 순 있지만, 약물 반응만으로 미세혈관 협심증이 확진되는 것은 아닙니다.
진단의 적정성이 인정되려면, 검사 결과와 주치의의 의학적 판단이 함께 뒷받침되어야 합니다.

# 약관에 적힌 검사 방법
허혈성심장질환 진단비 약관은
의료법상 의료기관의 의사, 특히 해당 분야 전문의가 병력과 검사결과를 기초로 진단해야 한다는 내용을 두고 있습니다.
상품에 따라, 심전도, 심초음파, 관상동맥 조영술 등 진단 근거가 예시되기도 합니다.
따라서, 보험회사가 특정 검사 하나가 음성이라는 이유로 부지급했다면, 가입 당시 약관이 요구하는 진단확정 요건과 전체 검사 결과를 다시 대조햐야 합니다.
반대로 진단서만 있고, 객관적 허혈 또는 미세혈관 기능장애를 뒷받침하는 자료가 부족하다면 추가적인 의학적 근거가 필요할 수도 있습니다.
# 일부 검사만 보고 청구를 포기할 필요는 없습니다.
미세혈관 협심증은 큰 관상동맥의 협착을 찾는 일반적인 검사만으로는 충분히 드러나지 않을 수 있습니다.
보험회사의 부지급 사유를 받았다면, 먼저 어떤 검사와 약관 조항을 근거로 진단을 인정하지 않았는지 확인해야 합니다.
그 다음 진단서, 초진기록, 흉통 양상, 심전도 및 영상검사, 관상동맥 조영술, 기능검사 결과와 주치의 소견을 검토하여 약관상 허혈성심장질환 진단확정 요건을 충족하는지 판단해야 합니다.
미세혈관 협심증 I20.8은 진단코드만 확인하는 단순한 보험금 청구가 아닙니다.
보험회사의 의료자문이나 부지급 안내를 받은 경우에는 부족한 검사만 무리하게 추가하기보다, 현재 확보된 의무기록의 증명력을 먼저 분석하는 것이 중요합니다.
이러한 사건은
의학적 진단 근거와 약관상 지급요건을 함께 검토하여 손해사정 의견을 객관적으로 제시할 수 있는 손해사정사의 도움이 필요한 사안입니다.
사건진행 전국 가능합니다.
솔로몬손해사정법인
최호균 손해사정사.
목록으로 돌아가기